



Hva naturskadeforsikringen dekker ved flom, skred og storm, hvordan skaden meldes og erstattes, og når Statens naturskadeordning er aktuell i stedet.
Kort fortalt
- Hovedregel
- Brannforsikrede ting i Norge er også forsikret mot naturskade, hvis skaden ikke dekkes av annen forsikring, ifølge naturskadeforsikringsloven § 1
- Hage og gårdsplass
- Forsikringen omfatter hage, hageanlegg og gårdsplass for bolig- og fritidshus oppad til 5 dekar, ifølge § 1
- Egenandel
- Egenandelen gjelder per naturskadehendelse og fastsettes av Kongen, ifølge § 3
- Skadepoolen
- Selskaper som erstatter naturskade skal være medlemmer av en felles skadepool, som Finanstilsynet fører tilsyn med, ifølge § 4
- Statens ordning, frist
- Søknad til Statens naturskadeordning må leveres innen tre måneder etter at skaden oppsto, ifølge Altinn
Innhold i artikkelen (10)
- Naturskade og forsikring: det huseieren bør vite først
- Hva regnes som naturskade
- Norsk Naturskadepool: rolle og oppgaver
- Hva dekkes og hva dekkes ikke
- Egenandel og slik fastsettes erstatningen
- Slik melder du skaden steg for steg
- Statens naturskadeordning: forskjellen mot forsikringen
- Forebygging og kunnskap om flom- og skredfare
- Når huset ikke kan repareres eller bygges opp igjen på tomten
- Uenig om erstatningen, og oppsummering av praktiske råd
Naturskade og forsikring: det huseieren bør vite først
Etter naturskadeforsikringsloven § 1 er ting i Norge som er forsikret mot brannskade, også forsikret mot naturskade, dersom skaden ikke dekkes av annen forsikring.
Ordningen har en historie. Lovdata skriver at reglene om naturskadeforsikring ble innført gjennom forsikringsavtaleloven i 1979, og at et hovedformål var at erstatning for naturskade skulle dekkes av forsikringsselskapene etter forsikringsmessige prinsipper. Samtidig var utgangspunktet at staten skulle forhindre og forebygge naturskader.
Naturskadeforsikringsloven trådte i kraft 1. juli 1990, ifølge Lovdata. Loven utvidet brannforsikringen til også å gjelde naturskader, og Lovdata forklarer at departementet i 1988 foreslo å skille naturskadereglene ut fra forsikringsavtaleloven til en egen lov.
Loven har noen få hovedregler. Naturskadedekningen følger brannforsikringen i § 1, egenandel og begrensning av selskapenes samlede ansvar står i § 3, og den felles skadepoolen reguleres i § 4. Tvilsspørsmål kan legges fram for en egen klagenemnd etter § 2.
Loven er endret flere ganger, og Lovdatas endringsnotis viser at § 3 sist ble endret ved en lov som trådte i kraft 1. januar 2026. Samme endringslov berørte også reglene om skadepoolen i § 4. Detaljer som egenandelens størrelse fastsettes i forskrift, så les alltid gjeldende forskrift og din egen polise i tillegg til loven.
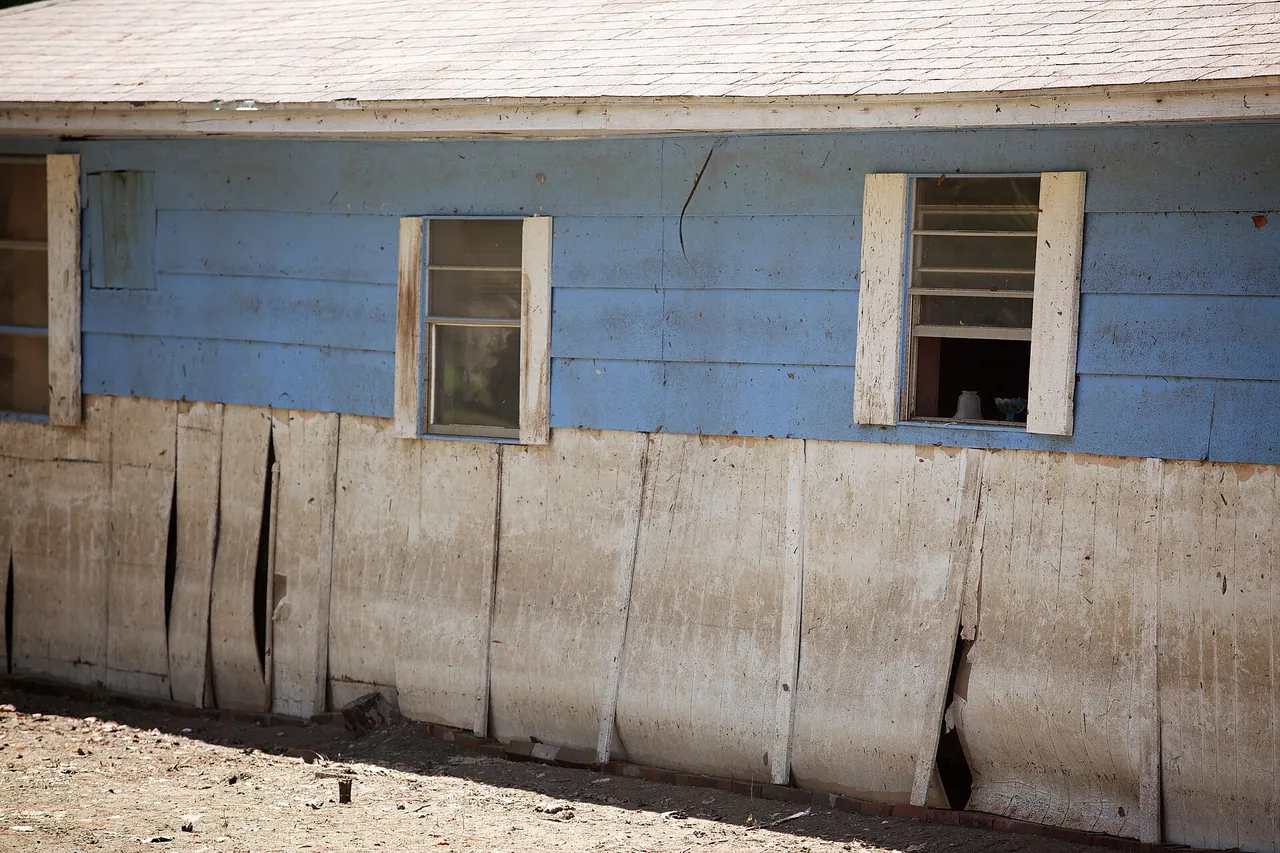
Hva regnes som naturskade
Loven angir hvilke naturulykker som regnes som naturskade, jf. naturskadeforsikringsloven § 1. Med naturskade forstås ifølge § 1 skade som direkte skyldes naturulykke i form av skred, storm, flom, stormflo, flodbølge, meteorittnedslag, jordskjelv eller vulkanutbrudd. Ordet «direkte» er viktig: skaden må ha årsak i selve naturhendelsen.
Dette betyr at du må skille mellom ulike typer vannskade. Vann som presser inn fordi en elv går over sine bredder, er flom. Vann som lekker fra rør, eller som blir stående på grunn av et tett sluk, er vanligvis ikke naturskade og dekkes av andre deler av husforsikringen. Hva som gjelder for lekkasjer, er omtalt i artikkelen om vannlekkasje og ansvar.
Er det tvil om hendelsen er naturskade, kan både du og selskapet bringe spørsmålet inn for Klagenemnda for naturskadesaker. Det følger av § 2, som også pålegger selskapet å opplyse deg om denne retten.
Norsk Naturskadepool: rolle og oppgaver
Alle skadeforsikringsselskaper som erstatter naturskade etter § 1, skal være medlemmer av en felles skadepool. Det gjelder ifølge § 4 uavhengig av hvor selskapet har hovedsete. Skadepoolen er et eget rettssubjekt, og Finanstilsynet fører tilsyn med Norsk Naturskadepool.
Poolens hovedoppgave er å utligne naturskadeerstatningene mellom selskapene, og utlikningen skjer på grunnlag av forsikringssummer. Poolen er også kontaktledd mellom forsikringsbransjen og Landbruksdirektoratet.
Loven regulerer også hva som skjer med overskudd og underskudd. I år med overskudd overfører medlemmene sin andel til poolens naturskadekapital, og i år med underskudd dekkes andelen av kapitalen. Er kapitalen ikke nok, må medlemmet dekke resten selv. Frem til kapitalen har nådd fire milliarder kroner, skal et medlem som selv har avsatt naturskadekapital, bruke den først, ifølge § 4.
For deg som kunde betyr ordningen at du i praksis forholder deg til ditt eget forsikringsselskap. Du melder skaden dit, og selskapet behandler saken.
Hva dekkes og hva dekkes ikke
Dekningen følger det som er brannforsikret. Er huset ditt brannforsikret, omfattes det også av naturskadedekningen så langt skaden ikke dekkes av annen forsikring. Er den forsikrede tingen et bolighus eller fritidshus, omfatter forsikringen ifølge § 1 også naturskader på hage, hageanlegg og gårdsplass, begrenset oppad til 5 dekar, inkludert den delen av en tilførselsvei som ligger innenfor.
Loven nevner flere unntak. Selskapet svarer ikke for naturskade på skog eller avling på rot, varer under transport, motorvogn og tilhenger til bil, luftfartøy, skip og småbåter og ting i disse. Det gjelder heller ikke fiskeredskap, utstyr for fiskeproduksjon i sjøen, fisk i steng, lås eller dam, eller utstyr for utvinning av olje og gass på havbunnen. Naturskade som alene rammer antenner og skilt er også unntatt, opplyser § 1.
En viktig særregel gjelder når huset ikke kan bygges opp igjen. Hvis et brannforsikret bolighus eller fritidshus er skadet i en naturulykke og det ikke gis tillatelse til å reparere eller gjenoppbygge på skadestedet på grunn av fare for ny naturskade, skal selskapet erstatte tomtens omsetningsverdi før skaden, begrenset til fem dekar. Huset og eventuelle forsikrede uthus erstattes som totalskadet. Det samme gjelder om grunnen har blitt ustabil, selv om huset ikke er skadet. Selskapet har ikke klagerett over avslag på søknad om tillatelse til å reparere eller gjenoppbygge, opplyser § 1.
Selskapet kan i stedet velge å sikre eiendommen, men bare hvis du samtykker skriftlig. Sikringen må gi så god beskyttelse at du kan få tillatelse til å bygge på stedet, og selskapet skal dekke utgiftene til tiltakene samt sørge for ettersyn og vedlikehold, opplyser naturskadeforsikringsloven.
Innboet dekkes gjennom innboforsikringen, og forsikringssummen bør være riktig satt. Hvordan du beregner den, står i artikkelen om innboforsikring og forsikringssum. Hva prisen på husforsikringen består av, er omtalt i Hva koster husforsikring?.
Egenandel og slik fastsettes erstatningen
Egenandelen er regulert i § 3: Den sikrede bærer for hver naturskadehendelse som dekkes en egenandel som fastsettes av Kongen. Beløpet står altså ikke i loven selv, men i forskrift, og det er den som gjelder i din sak. Kontroller beløpet i polisen eller hos selskapet, og merk at egenandelen gjelder per hendelse.
Oppstår det tvil om det er inntruffet én eller flere naturkatastrofer, kan selskapet eller du bringe spørsmålet inn for Klagenemnda for naturskadesaker. Spørsmålet kan ha betydning for hvor mange egenandeler du må betale. Klagenemndas vedtak om det er inntruffet én eller flere naturkatastrofer kan ikke påklages, opplyser naturskadeforsikringsloven § 3.
Selskapenes samlede ansvar ved en enkelt naturkatastrofe er begrenset etter regler som Kongen fastsetter i forskrift. Overstiges grensen, må de sikrede tåle en forholdsmessig reduksjon av erstatningsbeløpene, opplyser § 3.
Erstatningen kan settes ned eller falle bort. Det kan skje når skadens inntreden eller omfang helt eller delvis skyldes svak konstruksjon i forhold til påkjenningene, dårlig vedlikehold eller tilsyn, eller når du kan lastes for at du ikke forebygget skaden eller hindret omfanget. Erstatningen skal ikke avkortes hvis den skadelidte bare kan lastes i liten grad, jf. naturskadeforsikringsloven § 1. Er det nedlagt bygge- og deleforbud etter loven om sikring mot naturskader, gis det ikke erstatning for byggverk som siden er oppført i området, for skader av den arten vedtaket gjelder.
Slik melder du skaden steg for steg
Sjekk hvilken frist for å melde skaden som står i polisen og forsikringsvilkårene dine. Det praktiske rådet er å melde så snart du trygt kan, slik at selskapet får vurdert skaden før opprydding og reparasjoner endrer bildet. Husk at loven åpner for avkorting hvis du ikke har forebygget skaden eller hindret omfanget, så du bør gjøre rimelige tiltak for å begrense skaden.
Sikkerhet kommer først. Arbeidstilsynet peker på at opprydding etter flom og skred er risikofylt, blant annet på grunn av nye snøskred, leirskred, steinsprang og ustabil grunn, og at grunnforholdene må vurderes nøye før gravearbeid. Bruker du innleid hjelp, gjelder arbeidsgiverens plikter, og Arbeidstilsynet opplyser at frivillige er underlagt samme sikkerhetsregelverk som andre ansatte ved oppryddingsarbeid.
Følg disse stegene når det er trygt:
- Kontakt nødetatene hvis liv og helse er i fare, og hold avstand til ustabil grunn.
- Ta bilder og video av skadene før du rydder, både utvendig og innvendig, og gjerne av hele tomten.
- Begrens videre skade, for eksempel ved å flytte løsøre til tørre rom, uten å kaste ødelagte ting som selskapet kan ønske å se.
- Meld skaden til forsikringsselskapet så snart som mulig, og beskriv hendelsen med dato og sted.
- Lag en liste over skadde bygninger og eiendeler med anslått verdi, og ta vare på kvitteringer og eldre bilder.
- Vent med større reparasjoner til selskapet har sagt fra, men sørg for nødvendig sikring.
- Be om at beslutninger og beløp bekreftes skriftlig.
Statens naturskadeordning: forskjellen mot forsikringen
Statens naturskadeordning kan dekke skader på objekter som ikke kan forsikres gjennom vanlig privat forsikring, opplyser Altinn. Ifølge Altinn kan du søke om erstatning når skaden gjelder noe som ikke lar seg forsikre i en ordinær privat forsikring, for eksempel byggverk som vanlig forsikring ikke omfatter. Loven sier det samme: Lovdata skriver at statens ordning unntaksvis kan dekke naturskader på objekt som ikke kan forsikres gjennom alminnelig privat forsikring.
Vilkårene er strenge. Ifølge Altinn må skaden direkte skyldes en naturulykke, og skadeobjektet kan ikke være forsikrbart gjennom vanlig forsikring. Søknaden må leveres innen tre måneder etter at naturskaden oppsto.
For en vanlig huseier er forsikringen hovedveien. Har du bolig med brannforsikring, er det forsikringsselskapet som dekker naturskaden. Skadepoolen knytter bransjen sammen med Landbruksdirektoratet, som § 4 beskriver som poolens kontaktledd. Er du usikker på hvilken ordning som gjelder for ditt objekt, spør forsikringsselskapet først og sjekk deretter informasjonen om statens ordning.
Forebygging og kunnskap om flom- og skredfare
Da reglene ble innført i 1979, forutsatte man i første rekke at staten skulle forhindre og forebygge naturskader, mens erstatning for naturskade skulle dekkes av forsikringsselskapene, opplyser Lovdata. Forsikringsselskapet har også en rolle: Finner det under en skadesak at et område er særlig utsatt for skred eller annen naturskade, skal det snarest underrette kommunen, opplyser § 2.
Hold takrenner, sluk og bekkeløp åpne, slik at vann ledes bort fra huset. Sjekk om tomten ligger i et område med kjent flom- eller skredfare hos kommunen og i offentlige kartløsninger før du bygger, kjøper eller bygger om. Er konstruksjonen svak i forhold til påkjenningene, eller vedlikeholdet dårlig, kan erstatningen settes ned, jf. § 1.
Husk også at et bygge- og deleforbud kan påvirke erstatningen for nye bygg i området, som nevnt over. Ta derfor hensyn til faresoner og byggebegrensninger i planer for påbygg, anneks og uthus.
Når huset ikke kan repareres eller bygges opp igjen på tomten
Da gjelder egne regler. Erstatningen for tomten er begrenset oppad til fem dekar, jf. naturskadeforsikringsloven § 1.
Huset og eventuelle forsikrede uthus skal i en slik situasjon erstattes som om de var totalskadet, jf. naturskadeforsikringsloven § 1. Bestemmelsen gjelder også dersom grunnen under huset har blitt ustabil som følge av en naturulykke, selv om selve huset ikke er skadet, ifølge samme lovparagraf. Selskapet har ikke klagerett over et avslag på søknad om tillatelse til reparasjon eller gjenoppbygging, så det er myndighetenes vurdering av faren som avgjør.
Sikringstiltakene må da gi så god beskyttelse mot ny naturskade at du kan få tillatelse til å reparere eller gjenoppbygge på stedet, og selskapet skal dekke utgiftene og sørge for ettersyn og vedlikehold, opplyser Lovdata. Et skriftlig samtykke binder deg, så det er lurt å få vite hva sikringen faktisk innebærer før du skriver under. Spør blant annet hvem som har ansvaret for vedlikehold over tid, og om kommunen har gitt eller vil gi byggetillatelse når tiltakene er gjennomført.
Erstatningen kan også settes ned eller falle bort, jf. naturskadeforsikringsloven § 1. Etter loven kan naturskadeerstatning settes ned eller falle bort når skaden helt eller delvis skyldes svak konstruksjon, dårlig vedlikehold eller tilsyn, eller når du kan lastes for at du ikke forebygget skaden eller hindret dens omfang, jf. § 1. Avkorting skal ikke skje hvis du bare er lite å legge til last. Den som vurderer å kjøpe eller bygge på en utsatt tomt, bør undersøke om det er nedlagt bygge- og deleforbud etter lov om sikring mot naturskader § 22, siden det etter naturskadeforsikringsloven § 1 ikke gis erstatning for skade på byggverk som senere er oppført på området, når skaden er av den typen forbudet skulle forebygge.
Uenig om erstatningen, og oppsummering av praktiske råd
Er du uenig med selskapet om det foreligger naturskade, eller om erstatningen skal settes ned eller nektes, kan spørsmålet forelegges Klagenemnda for naturskadesaker. Selskapet skal informere deg om denne retten, og nemndas vedtak kan ikke påklages, opplyser § 2. Siden nemndas vedtak ikke kan påklages, kan det være lurt å legge fram all dokumentasjon før saken sendes dit.
Er uenigheten av annen art, for eksempel verdsetting av skaden, kan du først klage skriftlig til selskapet og be om en begrunnet avgjørelse.
Oppsummert bør du sjekke at huset er brannforsikret, kjenne egenandelen per hendelse, dokumentere skaden grundig, melde raskt, begrense videre skade og sikre deg skriftlige avgjørelser. For objekter som ikke kan forsikres, må søknad til statens ordning leveres innen tre måneder, opplyser Altinn.
Ofte stilte spørsmål
Hva dekker naturskadeforsikring?
Den dekker skade som direkte skyldes skred, storm, flom, stormflo, flodbølge, meteorittnedslag, jordskjelv eller vulkanutbrudd på ting som er brannforsikret, ifølge naturskadeforsikringsloven § 1. For bolig- og fritidshus omfatter den også hage og gårdsplass.
Hva er Norsk Naturskadepool?
Det er en felles skadepool som selskaper som erstatter naturskade må være medlem av, ifølge § 4. Poolen utligner erstatningene mellom selskapene og er kontaktledd mot Landbruksdirektoratet.
Hvor stor er egenandelen ved naturskade?
Loven oppgir ikke beløpet. Ifølge § 3 fastsettes egenandelen av Kongen og gjelder per naturskadehendelse. Se polisen eller spør selskapet om gjeldende beløp.
Hvordan melder du flomskade til forsikringsselskapet?
Ta bilder av skaden før du rydder, begrens videre skade og kontakt selskapet så snart det er trygt. Beskriv hendelsen og legg ved liste over skadde ting. Er du uenig i vurderingen, kan saken legges fram for klagenemnda, jf. § 2.
Hva er forskjellen mellom naturskadeforsikring og Statens naturskadeordning?
Forsikringen følger brannforsikringen, mens statens ordning gjelder objekter som ikke kan forsikres vanlig, ifølge Altinn. Søknad til statens ordning må leveres innen tre måneder.
Dekkes skade på hage og tomt etter flom eller skred?
Ja, for bolig- og fritidshus omfatter dekningen naturskader på hage, hageanlegg og gårdsplass opp til 5 dekar, ifølge § 1. Kan huset ikke gjenoppbygges på grunn av fare for ny naturskade, erstattes tomtens omsetningsverdi før skaden, begrenset til fem dekar.
Emner



